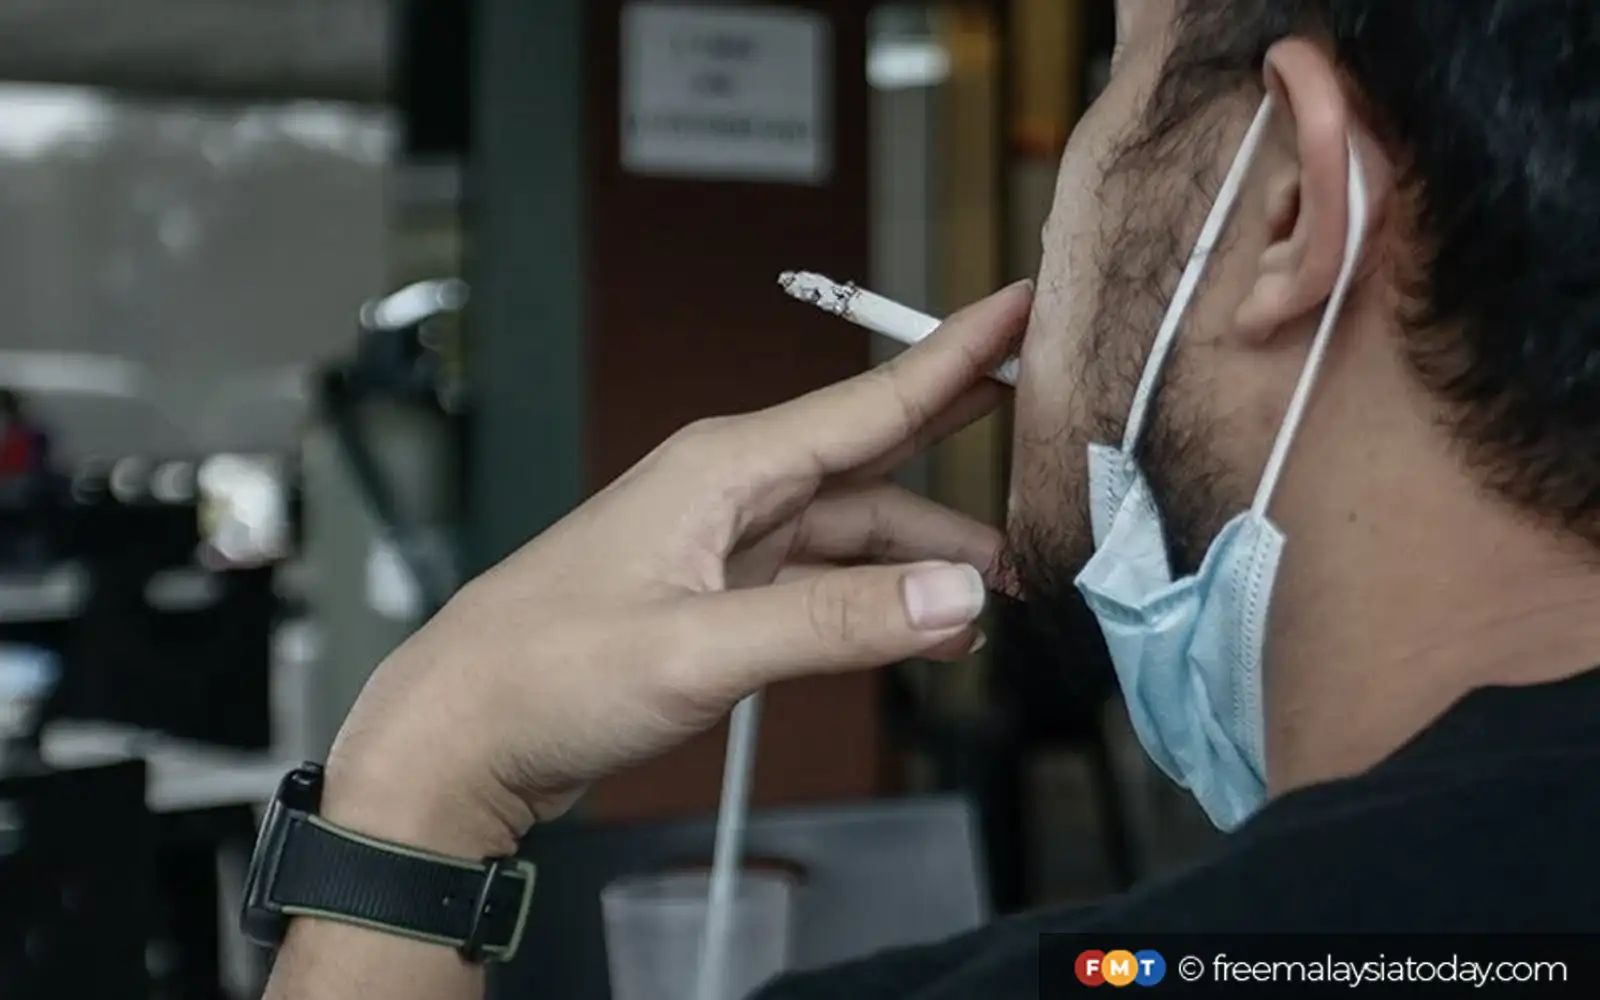
கேலன் சென்டர் பார் ஹெல்த் அண்ட் சோஷியல் பாலிசி(Galen Centre for Health and Social Policy), ஐந்தாண்டு கால திட்ட வரைபடத்தின் கீழ், 2031ஆம் ஆண்டுக்குள் கலால் வரியை 95 சென்னாக உயர்த்த வேண்டும் என்று வலியுறுத்தியுள்ளது.
2026ஆம் ஆண்டு வரவு-செலவுத் திட்டத்தில், சிகரெட் மீதான உற்பத்தி வரியை ஒரு சிகரெட்டுக்கு 40 சென்னிலிருந்து 42 சென்னாக அரசாங்கம் உயர்த்தியுள்ளது
அடுத்த ஆண்டு சிகரெட்டுகள் மீதான கலால் வரியை (excise duty) ஒரு சிகரெட்டுக்கு 42 சென்னிலிருந்து 65 சென்னாக உயர்த்தவும், 2031-க்குள் அதை படிப்படியாக 95 சென்னாக உயர்த்த ஒவ்வொரு ஆண்டும் வரி உயர்வை உறுதிப்படுத்தவும் சுகாதார சிந்தனைக் குழு (health think tank) ஒன்று அரசாங்கத்தை வலியுறுத்தியுள்ளது.
கேலன் ஆரோக்கியம் மற்றும் சமூகக் கொள்கை மையம் (Galen Centre for Health and Social Policy) இன்று வெளியிட்டுள்ள சுருக்கக் குறிப்பில், 2031-க்குள் ஆண்டுதோறும் ரிம 2 பில்லியனுக்கும் அதிகமான கூடுதல் வருவாயை உருவாக்கக்கூடிய ஐந்து ஆண்டு வரிப் பாதையை முன்மொழிந்துள்ளது.
இந்த வரி உயர்வு அட்டவணை முன்கூட்டியே அறிவிக்கப்பட வேண்டும் என்றும் சட்டமாக்கப்பட வேண்டும் என்றும் அது கூறியுள்ளது.
முன்மொழியப்பட்ட திட்ட வரைபடத்தின்படி, கலால் வரி ஒரு சிகரெட்டுக்கு 2028-இல் 72 சென்னாகவும், 2029-இல் 80 சென்னாகவும், 2030-இல் 88 சென்னாகவும், 2031-இல் 95 சென்னாகவும் உயர்த்தப்படும். 2027-ஆம் ஆண்டின் வரி உயர்வு, 20 சிகரெட்டுகள் கொண்ட ஒரு பாக்கெட்டின் மீது ரிம 4.60 வரியைக் கூட்டும்.
2026 வரவு செலவுத் திட்டத்தில் (budget) செய்யப்பட்ட இரண்டு சென் வரி உயர்வு ஒரு முக்கியமான படியாகும்; இருப்பினும், உயர்ந்து வரும் விலைகள், வருமானம் மற்றும் சுகாதாரப் பராமரிப்புச் செலவுகளுக்கு மத்தியில் வரியின் உண்மையான மதிப்பை அது மீட்டெடுக்கவில்லை என்று சிந்தனைக் குழுவின் தலைமை நிர்வாக அதிகாரி (CEO) அஸ்ருல் காலிப் தெரிவித்தார்.
“எனவே, 2027 வரவு செலவுத் திட்டம் மற்றொரு பெயரளவுக்கான (token) உயர்வை வழங்கக்கூடாது. மீண்டும் ஒரு இரண்டு சென் உயர்வு இருக்கக்கூடாது,” என்று அவர் இன்று வெளியிட்ட அறிக்கையில் தெரிவித்துள்ளார்.
அதற்குப் பதிலாக, 2027 வரவு செலவுத் திட்டமானது, நிக்கோட்டின் இல்லாத சந்ததியை உருவாக்கவும், புகைபிடிப்பதை ஊக்குவிக்காமல் தடுக்கவும், எதிர்கால வருவாய் குறித்து அரசாங்கத்திற்கு அதிக நிச்சயத்தை வழங்கவும் கூடிய ஒரு சீரமைக்கப்பட்ட மற்றும் கணிக்கக்கூடிய புகையிலைப் வரி சீர்திருத்தத்தின் தொடக்கமாக அமைய வேண்டும்.
செப்டம்பர் 2014-இல் ஒரு சிகரெட்டுக்கான வரி 28 சென்னிலிருந்து 40 சென்னாக உயர்த்தப்பட்ட பிறகு, சிகரெட் வரி உயர்த்தப்படவில்லை.
மலேசியாவின் புகையிலைப் வரி தற்போது சில்லறை விலையில் 58.6% ஆக உள்ளது; இது உலக சுகாதார அமைப்பின் (WHO) பரிந்துரையான 75%-க்கும் குறைவாகும்.
இருப்பினும், சட்டவிரோத சிகரெட் சந்தை பற்றிய கவலைகள் காரணமாக வரி உயர்வைத் தாமதப்படுத்துவதற்குப் பதிலாக, அதிக கலால் வரியுடன் சேர்ந்து சட்டவிரோத சிகரெட்டுகளுக்கு எதிரான வலுவான அமலாக்க நடவடிக்கைகளும் மேற்கொள்ளப்பட வேண்டும் என்று கேலன் மையம் கூறியுள்ளது.
நிதி மற்றும் சுகாதார அமைச்சகங்கள் மற்றும் சுங்கத் துறைக்கு இடையே நெருங்கிய ஒத்துழைப்பு இருக்க வேண்டும் என அக்குறிப்பில் சிந்தனைக் குழு கேட்டுக்கொண்டுள்ளது. இதில் எல்லை மற்றும் விநியோகச் சங்கிலி கட்டுப்பாடுகளை வலுப்படுத்துதல், வரி முத்திரையின் (tax-stamp) நம்பகத்தன்மையை மேம்படுத்துதல் மற்றும் சட்டவிரோத சிகரெட் வர்த்தகத்தை சுயாதீனமாக கண்காணித்தல் ஆகியவை அடங்கும்.
கூடுதல் புகையிலை வரி வருவாயில் ஒரு குறிப்பிட்ட பங்கைப் புகையிலைக் கட்டுப்பாட்டு அமலாக்கம், புகைப்பிடித்தலை நிறுத்தும் சேவைகள் மற்றும் தொற்றா நோய்களுக்கான (non-communicable diseases) சிகிச்சைக்குப் பயன்படுத்தவும் அது முன்மொழிந்துள்ளது.
அதிக சிகரெட் வரிகள் குறைந்த வருமானம் பெறும் புகைப்பிடிப்பாளர்களை விகிதாச்சாரமின்றி பாதிக்கும் என்ற வாதத்தை கேலன் மையம் நிராகரித்தது. ஏனெனில், அவர்கள் பொதுவாக விலை உயர்வுக்கு ஏற்ப தங்கள் பழக்கத்தை மாற்றிக்கொள்ளக்கூடியவர்கள் என்று அது கூறியுள்ளது.
“அதிக புகையிலை வரி, சிகரெட் நுகர்வைக் குறைத்து, குறிப்பாக விலைக்கு உணர்வுபூர்வமாக பதிலளிக்கும் புகைப்பிடிப்பவர்களிடம் புகைப்பிடிப்பதை நிறுத்தும் முயற்சியை ஊக்குவிக்க முடியும்,” என்று அந்த அமைப்பு தெரிவித்துள்ளது. இதனுடன் குறைந்த செலவில் புகைப்பிடிப்பதை நிறுத்த உதவும் சேவைகளும் வழங்கப்பட வேண்டும் என்றும் அது கூறியுள்ளது.
மேலும், சட்டவிரோத சிகரெட் சந்தை குறித்து ஆண்டுதோறும் சுயாதீன மதிப்பீடுகள் நடத்தப்பட வேண்டும் என்றும், புகையிலை நுகர்வு, புகைப்பிடிப்பதை நிறுத்துதல் மற்றும் வரி வருவாய் தொடர்பான தரவுகள் தொடர்ந்து மற்றும் ஒரே மாதிரியான முறையில் சேகரிக்கப்பட வேண்டும் என்றும் கேலன் சென்டர் வலியுறுத்தியுள்ளது.